
Jeder Mensch steht im Laufe seines Lebens vor finanziellen Herausforderungen oder Zielen, die spezifische Antworten erfordern. Ob es darum geht, unerwartete Ausgaben zu bewältigen, für die Zukunft vorzusorgen oder einfach die Kontrolle über die eigenen Finanzen zu gewinnen – die Suche nach passenden finanzielle Lösungen ist ein zentrales Thema. Die eigene finanzielle Lage zu verstehen und die richtigen Schritte einzuleiten, kann den Unterschied zwischen Stress und Sicherheit bedeuten.

Overview
- Dieser Artikel beleuchtet verschiedene Arten von finanzielle Lösungen für akute und langfristige finanzielle Bedürfnisse.
- Es werden Strategien zur Bewältigung von Schulden und zur Verbesserung der Liquidität vorgestellt.
- Erfahren Sie mehr über langfristige Ansätze wie Sparen, Investieren und Altersvorsorge.
- Digitale Tools und staatliche Unterstützungssysteme in Deutschland (DE) werden als wichtige Hilfsmittel betrachtet.
- Die Bedeutung professioneller Finanzberatung für maßgeschneiderte finanzielle Lösungen wird hervorgehoben.
- Der Text gibt praktische Ratschläge zur Erstellung und Einhaltung eines persönlichen Budgets.
- Es wird erklärt, wie ein Notgroschen aufgebaut und genutzt werden kann, um finanzielle Sicherheit zu gewährleisten.
Finanzielle Lösungen zur Bewältigung akuter Engpässe
Akute finanzielle Engpässe können schnell entstehen und erfordern oft rasche finanzielle Lösungen. Wenn Rechnungen sich stapeln oder unerwartete Ausgaben anfallen, ist es wichtig, die Ruhe zu bewahren und systematisch vorzugehen. Ein erster Schritt ist die genaue Analyse der aktuellen Situation: Welche Schulden gibt es? Welche Einnahmen stehen dem gegenüber?
Oft hilft hier eine genaue Budgetierung, um zu sehen, wohin das Geld fließt und wo Einsparpotenziale bestehen. Kurzfristige finanzielle Lösungen können das Umschichten von Ausgaben, das Aushandeln von Ratenzahlungen mit Gläubigern oder die Nutzung eines Dispokredits (vorsichtig und nur kurzfristig) sein. In manchen Fällen kann ein Kleinkredit oder ein Privatdarlehen eine Option darstellen, um höhere Zinsen für Überziehungskredite zu vermeiden, vorausgesetzt, die Rückzahlungsfähigkeit ist gegeben. Eine Schuldnerberatung kann ebenfalls eine wertvolle Anlaufstelle sein, um einen Überblick zu erhalten und einen Plan zur Schuldenreduzierung zu entwickeln. Der Aufbau eines Notgroschens ist präventiv die beste Maßnahme, um solchen Engpässen vorzubeugen. Dieser sollte im Idealfall drei bis sechs Monatsausgaben abdecken und auf einem leicht zugänglichen Konto liegen.
Langfristige finanzielle Lösungen für Stabilität und Wachstum
Über die akuteste Notwendigkeit hinaus gibt es finanzielle Lösungen, die auf langfristige Stabilität und den Aufbau von Vermögen abzielen. Dazu gehört in erster Linie eine durchdachte Finanzplanung. Dies beginnt mit dem Sparen. Das Festlegen konkreter Sparziele – sei es für den Kauf einer Immobilie, die Altersvorsorge oder die Ausbildung der Kinder – macht das Sparen greifbarer. Regelmäßiges Sparen, auch kleiner Beträge, summiert sich über die Zeit durch den Zinseszinseffekt erheblich.
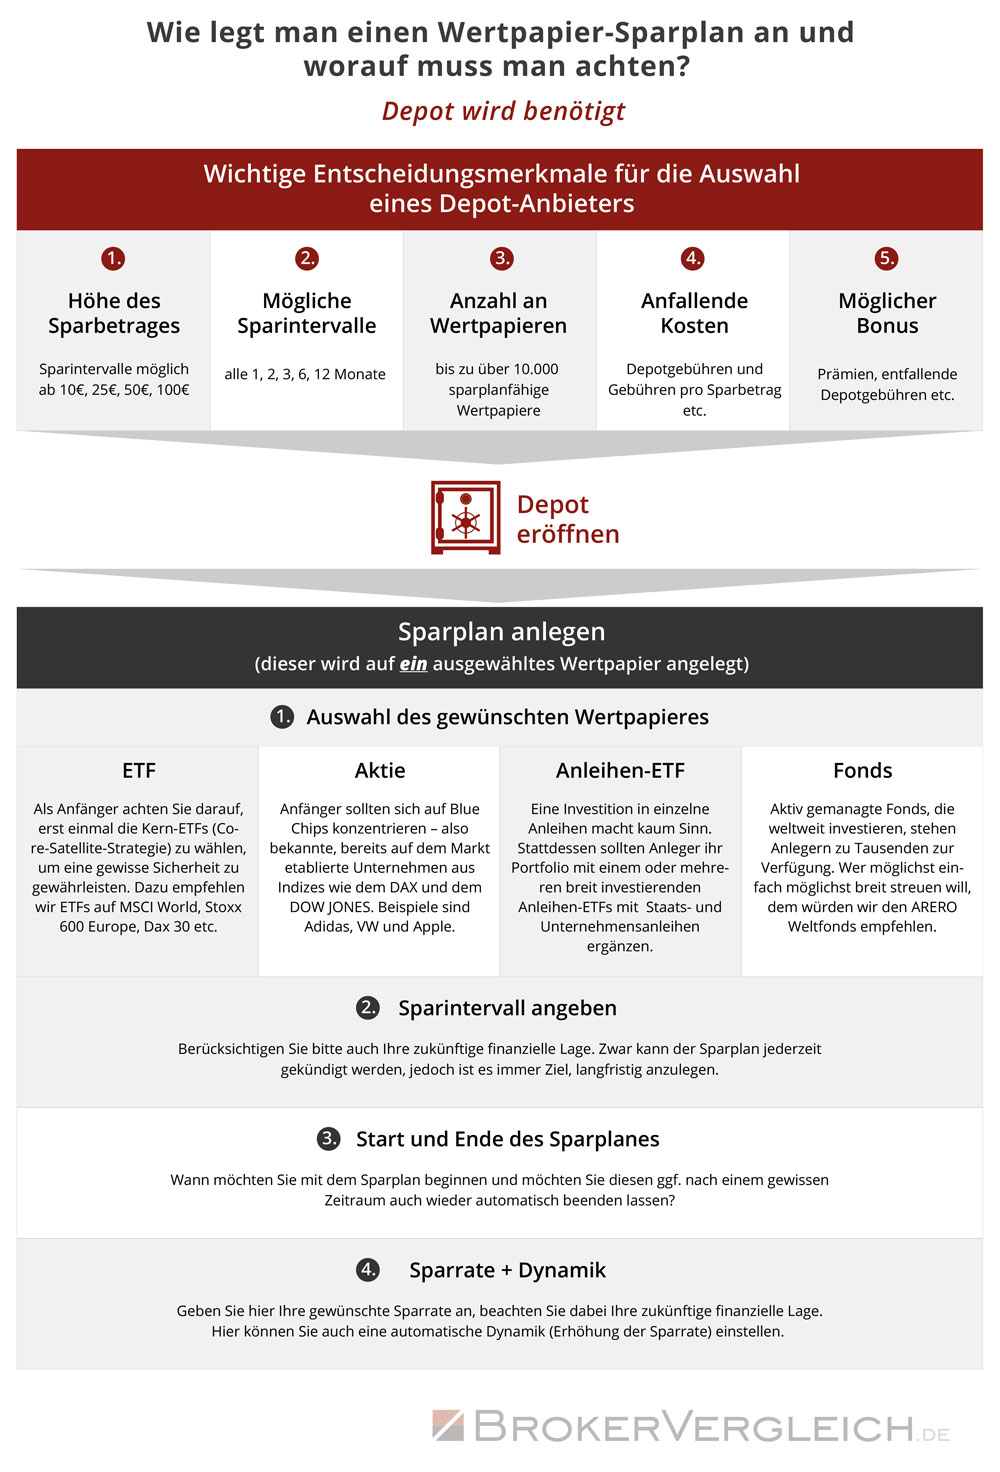
Ein weiterer wichtiger Baustein sind Investitionen. Je nach Risikobereitschaft und Anlagehorizont bieten sich verschiedene Optionen an: von Sparkonten und Festgeldern über Anleihen, Fonds bis hin zu Aktien. Das Ziel ist es, das Geld nicht nur zu sichern, sondern es aktiv arbeiten zu lassen und so die Inflation auszugleichen oder sogar zu übertreffen. Besonders für die Altersvorsorge sind langfristige finanzielle Lösungen unerlässlich. Hierzu zählen private Rentenversicherungen, Riester- oder Rürup-Renten, die in Deutschland (DE) oft staatlich gefördert werden, sowie betriebliche Altersvorsorge. Eine ausgewogene Vermögensaufteilung (Asset Allocation) ist entscheidend, um Risiken zu streuen und optimale Renditen zu erzielen.
Digitale und staatliche finanzielle Lösungen im DE-Kontext
Die Digitalisierung hat viele neue finanzielle Lösungen hervorgebracht, die den Umgang mit Geld erleichtern. Banking-Apps, Finanzmanagement-Tools und Online-Brokerage ermöglichen es, die eigenen Finanzen jederzeit und überall im Blick zu behalten, Überweisungen zu tätigen, Budgets zu erstellen und sogar automatisch zu sparen oder zu investieren. Viele dieser Tools bieten personalisierte Einblicke in das Ausgabeverhalten und helfen, Einsparpotenziale zu identifizieren.
Darüber hinaus gibt es in Deutschland (DE) eine Reihe von staatlichen und institutionellen finanzielle Lösungen, die Bürger in verschiedenen Lebenslagen unterstützen. Dazu gehören beispielsweise Wohngeld für Geringverdiener, Kindergeld für Familien, BAföG für Studierende oder Leistungen zur Grundsicherung im Alter und bei Erwerbsminderung. Bei der Arbeitsagentur gibt es Beratungsangebote und möglicherweise Hilfen bei der Jobsuche, die indirekt zu einer Verbesserung der finanziellen Lage führen. Banken bieten oft auch spezielle Produkte für junge Leute oder Existenzgründer an, die mit günstigeren Konditionen den Einstieg erleichtern sollen. Es lohnt sich, diese Optionen zu prüfen und bei Bedarf in Anspruch zu nehmen, um die persönliche Finanzsituation zu stabilisieren.
Individuelle finanzielle Lösungen durch professionelle Beratung
Manchmal ist die eigene Lage so komplex oder die Entscheidungen so weitreichend, dass externe Hilfe unerlässlich ist. Hier kommen professionelle finanzielle Lösungen durch unabhängige Finanzberater, Steuerberater oder spezialisierte Schuldnerberater ins Spiel. Ein guter Berater kann die individuelle Situation objektiv analysieren, persönliche Ziele definieren und maßgeschneiderte Strategien entwickeln. Dies reicht von der Erstellung eines detaillierten Finanzplans über die Optimierung von Versicherungen bis hin zur Auswahl der passenden Anlageprodukte.
Ein Finanzberater hilft, die oft undurchsichtige Welt der Finanzprodukte zu verstehen und Entscheidungen zu treffen, die wirklich den eigenen Bedürfnissen entsprechen. Gerade bei wichtigen Lebensereignissen wie dem Hauskauf, der Familiengründung oder der Ruhestandsplanung sind solche Expertenratschläge Gold wert. Sie können auch dabei helfen, staatliche Förderungen oder steuerliche Vorteile in Deutschland (DE) optimal zu nutzen. Die Kosten für eine Beratung sollten dabei als Investition in die eigene finanzielle Zukunft gesehen werden. Wichtig ist es, einen unabhängigen Berater zu wählen, der nicht provisionsgetrieben handelt, sondern das Wohl des Klienten in den Vordergrund stellt. Eine offene Kommunikation über die eigenen Erwartungen und Bedenken ist hierbei grundlegend für den Erfolg.